インフルエンサー報酬の源泉徴収|個人・法人への支払いで確認する税務上の区分
インフルエンサーに有償のPR案件を依頼し、いざ請求書が届いた段階で「この報酬から源泉徴収は必要なのか」と経理担当から確認が入る場面は珍しくありません。ネットで調べると「インフルエンサーへの報酬は10.21%を源泉徴収する」と書く記事もあれば、「SNS投稿の対価は原則として対象外」とする記事もあり、どちらに従えばよいのか判断がつかないまま支払日が迫ってしまいます。
迷いが生まれる理由は、源泉徴収の対象が「インフルエンサー」という肩書きではなく、支払う報酬がどの種類の業務の対価にあたるかで決まる仕組みだからです。同じ人への支払いでも、自社アカウントへの投稿なのか、企業に納品する原稿なのか、広告物への写真掲載なのか、CMへの出演なのかで照らすべき区分が変わります。さらに受取人が個人か法人か、請求書に消費税が区分されているか、手取り額で合意しているかによっても計算や手続きが変わります。
この記事では、有償案件の報酬を支払う企業側の立場に絞り、国税庁の公表資料にもとづいて税理士へ確認すべき観点を整理します。商品提供の進め方や投稿の開示ルール、二次利用の許諾は扱わず、お金を払う瞬間の税務上の確認だけを一続きでまとめました。インフルエンサー施策の設計から相談したい方は、ハーマンドットの無料相談もご利用ください。
この記事の要点
- 源泉徴収の要否は肩書きではなく、原稿・撮影・出演・講演・投稿といった業務の中身で判断が分かれる
- 国税庁の区分では、内国法人への支払いで源泉徴収が必要なのは馬主法人への競馬賞金のみと示されている
- 請求書で報酬と消費税が区分されていれば、源泉徴収の計算は報酬額だけを基礎にできる
- 手取り額で合意した場合は、国税庁が示す係数で支払額を逆算する必要がある
- 個別の判断は、契約書と請求書を用意したうえで税理士や所轄税務署へ確認する
インフルエンサー報酬の源泉徴収は業務の中身で判断が分かれる
インフルエンサーへの報酬に源泉徴収が必要かどうかは、支払う対価がどの業務にあたるかで決まり、全件一律に「必要」とも「不要」とも言い切れません。源泉徴収とは、報酬や給与を支払う側があらかじめ所得税などを差し引いて国に納める制度です。支払う側が「源泉徴収義務者」となり、差し引いた税額を期限までに納付する責任を負います。
つまり、源泉徴収が必要な報酬かどうかを確かめるのは、受け取るインフルエンサーではなく、支払う企業の仕事です。相手から「源泉徴収はしなくていい」と言われた場合でも、その判断に従えば済むわけではありません。業務の中身を確認したうえで、自社の判断として処理を決める必要があります。
国税庁が示す対象は種類ごとに列挙されている
国税庁のタックスアンサー「No.2792 源泉徴収が必要な報酬・料金等とは」(2026年11月時点で令和8年4月1日現在法令等として掲載)では、居住者である個人に支払う場合の対象として、原稿料や講演料、モデルや外交員などへの報酬、映画・演劇・音楽などの芸能や放送出演の報酬、専属契約などの契約金、広告宣伝のための賞金などが種類ごとに示されています。対象は報酬の種類で区切られており、「SNS投稿」や「インフルエンサー」という言葉で直接定められているわけではありません。
そのため実務では、依頼した業務がこれらの種類のどれかに当てはまるかを一つずつ照らし合わせることになります。判断の起点は相手の肩書きではなく、契約書と発注書に書かれた業務内容です。投稿だけを依頼したのか、写真素材の納品も含むのか、イベントへの登壇があるのかで、照らすべき区分は変わります。
見解が割れているからこそ一律の処理を避ける
自社アカウントへのPR投稿の対価については、専門家の間でも見解が分かれています。税理士事務所の解説には「自身のSNSへの投稿の対価は列挙された区分に当たらず原則対象外」と整理するものがある一方、国内企業のタイアップ報酬は源泉徴収ありと整理する解説も見られます。専門誌の税務通信(2023年5月15日号)でも、企業が自社商品のPRでインフルエンサーに支払う報酬の源泉徴収の要否が論点として取り上げられています。
こうした状況で「どこかの記事にそう書いてあったから」と一律に処理すると、本来必要な源泉徴収を漏らすか、不要な源泉徴収で相手の手取りを減らしてしまうおそれがあります。案件ごとに業務内容を書き出し、税理士へ区分の確認を取るのが、支払う企業にとって最も手戻りの少ない進め方です。本記事の内容も国税庁の公表資料にもとづく一般論であり、個別の判断は顧問税理士や所轄税務署に確認してください。
TikTok Shop広告(GMV Max)で手数料込みの利益を崩さない管理方法は、以下の記事で解説しています。


業務内容ごとに確認したい税務上の区分
報酬の区分は、原稿・撮影・出演・講演・投稿といった業務の中身ごとに、国税庁が列挙する種類へ照らして確認します。下の表は、インフルエンサー案件でよく発生する業務と、照らし合わせる区分の候補を並べたものです。表の「確認の観点」は判断の答えではなく、税理士へ相談するときに伝えるべき情報の目安として使ってください。
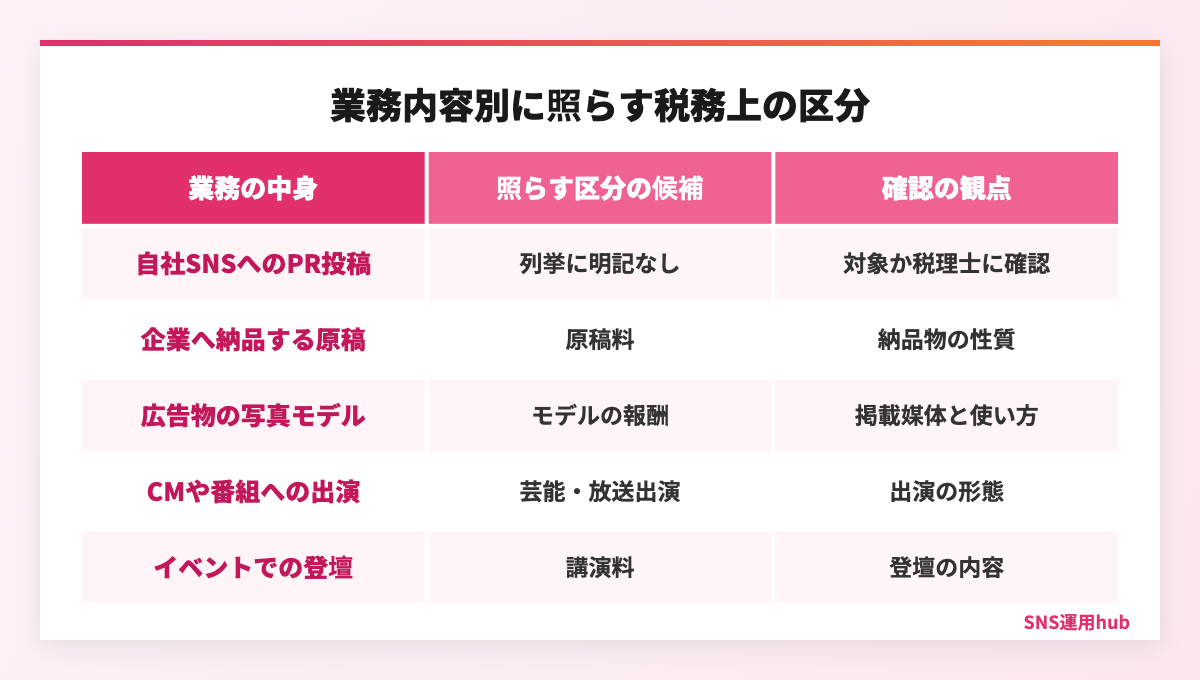
| 依頼する業務の中身 | 照らし合わせる区分の候補(国税庁No.2792) | 税理士へ伝える確認の観点 |
|---|---|---|
| 本人アカウントへのPR投稿 | 列挙された区分に直接の記載なし | 投稿のみか、素材納品や出演を含むか |
| 企業サイト等に掲載する記事・原稿の納品 | 原稿料 | 納品物の形式と掲載先 |
| 広告物やECページ用の写真撮影への参加 | モデルなどへの報酬 | 撮影の目的と素材の使い道 |
| CM・番組・配信番組などへの出演 | 芸能や放送出演の報酬 | 出演の形態と媒体 |
| イベントやセミナーでの登壇 | 講演料 | 登壇の内容と時間 |
| 一定期間の専属・競合排除の一時金 | 契約金 | 一時に支払うか、役務の約束の有無 |
表の左列に並べた業務は、一つの案件の中で組み合わさることが多くあります。そのため、表を使うときは案件全体ではなく業務の単位で一行ずつ当てはめるのがコツです。どの行にも当てはまらない業務が出てきた場合や、複数の行にまたがるように見える業務がある場合こそ、税理士に判断を仰ぐべきポイントだと考えてください。
原稿・撮影・出演が混ざる案件の切り分け
インフルエンサー案件は、投稿だけで完結することのほうが少ないかもしれません。投稿用の写真を企業の広告にも使うための撮影、企業のオウンドメディアに載せるレビュー記事の執筆、新商品の発表イベントへの登壇などが一つの契約にまとまっていることがよくあります。こうした複合案件では、業務ごとに照らす区分が異なる可能性があるため、まとめて「PR報酬」と一本にしてしまうと判断ができなくなります。
確認を進めやすくするには、見積書や契約書の段階で業務ごとの金額を分けて記載してもらうことが有効です。投稿の対価、撮影参加の対価、登壇の対価が分かれていれば、税理士も区分ごとに判断でき、源泉徴収が必要な部分だけを計算できます。金額が一本のままでは、全体を対象として扱うか、按分の考え方を税理士と相談するかを決める必要が出てきます。
名目ではなく実態で判断される
国税庁は同じNo.2792で、謝礼、取材費、車代などの名目で支払っても、実態が報酬・料金と同じであれば源泉徴収の対象になると示しています。請求書の品目を「協力費」や「謝礼」と書き換えても、区分の判断が変わるわけではありません。名目を工夫して源泉徴収を避けようとするのは、後から指摘を受けるリスクを高めるだけです。
逆に、名目が「出演料」となっていても、実際には自社アカウントでの投稿だけを依頼しているケースもあります。請求書の文言をそのまま信じるのではなく、契約で何を依頼し、相手が何を提供したのかを確認したうえで区分を判断することが大切です。広告への転用や素材の使用範囲が絡むと出演・モデルの区分との関係も整理が必要になるため、二次利用の取り決めもあわせて見直しておくと確認がスムーズです。
投稿や素材を広告に転用するときの許諾の取り方は、以下の記事で詳しく解説しています。

受取人が個人か法人かで変わる確認事項
受取人が法人であれば、インフルエンサー案件の報酬で源泉徴収が必要になる場面は基本的にありません。国税庁No.2792では、内国法人に支払う報酬・料金等で源泉徴収の対象となるのは馬主である法人への競馬賞金のみと示されています。そのため、法人化したインフルエンサーや所属事務所へ支払う場合と、個人へ直接支払う場合とでは、確認すべき内容が大きく異なります。
請求書の名義と契約の当事者をそろえる
最初に確認したいのは、契約書の当事者と請求書の発行者、振込先口座の名義が一致しているかです。インフルエンサー本人が法人を設立していても、契約書は個人名、請求書は法人名、振込先は個人口座といった形でばらばらになっていることがあります。このままでは、誰に対する支払いなのかが曖昧になり、源泉徴収の要否も判断できません。
受取人の区分を明確にするには、契約前に法人番号や登記上の名称を確認し、契約書・請求書・振込先を同じ名義にそろえることが基本です。所属事務所経由で支払う場合も、事務所が法人なのか個人事業なのかで扱いが変わります。国税庁は芸能プロダクションを営む個人への報酬も源泉徴収の対象として挙げているため、事務所だから源泉徴収不要と思い込まず、事業形態を確かめておきましょう。
個人とも法人とも言い切れない団体の扱い
複数のクリエイターが集まったユニットや制作チームに支払うケースでは、相手が個人か法人か判断しにくいことがあります。国税庁は、研究会や劇団など個人か法人か明らかでない団体について、法人税の納税義務がある場合や、定款や活動状況から独立した団体と認められる場合に限って法人として扱い、それ以外は個人として扱うと示しています。
ユニット名義で請求書が届いた場合は、その団体の実態を確認し、必要に応じて構成メンバー個人への支払いとして整理し直すことになります。判断に迷う団体への支払いは、契約前に税理士へ相談するのが安全です。参考までに、受取人の区分ごとの確認事項を下の表にまとめました。
| 受取人の区分 | 源泉徴収の基本(国税庁No.2792・No.2793) | 支払前に確認したい書類 |
|---|---|---|
| 個人のインフルエンサー | 業務が列挙された区分に当たれば必要 | 契約書の業務内容、請求書の内訳 |
| 法人化したインフルエンサー | 競馬賞金以外は対象外と示されている | 法人番号、請求書の発行名義 |
| 個人事業の所属事務所 | 芸能プロダクション経営者への報酬は対象 | 事業形態、契約の当事者 |
| 法人の所属事務所・代理店 | 内国法人として扱う | 契約書の当事者、振込先名義 |
| 実態が不明確な団体 | 独立した団体と認められなければ個人扱い | 定款や活動状況の資料 |
なお、No.2793では、支払者が個人で給与等の支払者でない場合は源泉徴収が不要とされていますが、企業として発注する場合は通常この例外には当たりません。
もう一つ見落としやすいのが、海外に住んでいるインフルエンサーへの支払いです。国税庁No.2792の区分は居住者と内国法人を前提にしたもので、非居住者に国内での役務の対価を支払う場合は、支払調書の種類も含めて居住者とは別の取扱いが示されています。海外在住の方や海外の事務所と契約する場合は、居住者向けの表をそのまま当てはめず、契約前に税理士へ確認してください。
請求書の消費税区分と手取り合意の確認
請求書で報酬額と消費税等の額が明確に区分されていれば、源泉徴収の計算は報酬額だけを基礎にできます。国税庁No.2792では、報酬に消費税等が含まれる場合は原則として税込額が対象になるものの、区分されていれば報酬額のみを対象としてよく、この取扱いはインボイス制度の開始後も変わらないと示されています。
税率と計算式は国税庁の表で確かめる
国税庁のタックスアンサー「No.2795 原稿料や講演料等を支払ったとき」では、2026年11月時点で、支払金額が100万円以下なら支払金額×10.21%、100万円を超えるなら超えた部分に20.42%を掛けて102,100円を足す計算式が示されています。たとえば150万円の原稿料であれば、源泉徴収税額は204,200円です。税率には所得税と復興特別所得税の合計が含まれ、1円未満の端数は切り捨てます。
注意したいのは、国税庁のタックスアンサーで「令和9年分以後は所得税、防衛特別所得税および復興特別所得税」を源泉徴収すると記載されている点です。2027年以降の支払いでは計算の前提が変わる可能性があるため、支払時点の国税庁ページで最新の税率を確認する習慣をつけておきましょう。
消費税の区分は、源泉徴収の計算基礎を決めるだけでなく、自社側の消費税の処理にも関わります。相手が適格請求書発行事業者かどうかで、自社が仕入税額控除を受けられるかが変わるため、請求書を受け取ったら登録番号の記載有無もあわせて確認しておくと経理の手戻りを減らせます。登録していない個人のインフルエンサーと取引する場合の扱いは、自社の消費税の申告方法によっても異なるので、顧問税理士と事前にすり合わせておきましょう。
請求書で確認したいポイント
- 報酬額と消費税等の額が別々の行で記載されているか
- 業務ごとの金額が分かれているか(投稿・撮影・登壇など)
- 発行者の名義が契約書の当事者と一致しているか
- 源泉徴収税額を差し引いた振込額が記載されているか
- 交通費などの実費が報酬と区分されているか
手取り額で合意したときの逆算
インフルエンサーとの交渉では「手取りで10万円」のように、振込額で金額を合意することがあります。この場合、源泉徴収が必要な業務であれば、支払額を逆算して手取りが合意額になるように計算しなければなりません。国税庁の「手取契約の場合の源泉徴収税額の計算方法」では、手取額が897,900円以下なら手取額を0.8979で割って支払額を求めると示されています。手取り10万円であれば支払額は111,370円、源泉徴収税額は11,370円です。
手取りで合意したつもりが、請求書は税込総額で届き、経理が源泉徴収を差し引いて振り込んだ結果、相手の想定より少ない金額が着金してしまうといった行き違いは避けたいところです。見積もりの段階で、提示金額が手取りなのか、源泉徴収前の総額なのか、消費税を含むのかを明記しておくと、支払い後のトラブルを防げます。インフルエンサー起用を含むSNS施策の予算を組む際は、こうした税金や手数料も含めて費用を見込んでおくと安心です。
SNS運用代行やインフルエンサー施策の費用感は、以下の記事で整理しています。

現物提供・交通費・少額謝礼の扱い
金銭ではなく物品やサービスで報酬を支払う場合も、源泉徴収の対象に含まれることがあります。国税庁No.2792では、報酬・料金等を金銭以外の物品その他の経済的利益で支払う場合も、支払額に含まれると示されています。有償の業務の対価として商品券や高額な物品を渡すときは、金銭と同じく区分の確認が必要です。
現物での支払いを見落とさない
商品を無償で提供して投稿を依頼するギフティングと、金銭報酬に加えて物品を渡すケースは、税務上の確認の観点が異なります。とくに、金銭の報酬に上乗せする形で自社商品や体験サービスを提供する場合、その物品が業務の対価の一部なのか、単なるサンプル提供なのかを契約で明確にしておくことが大切です。
対価の一部として物品を渡す場合、物品の価額も含めた支払総額で源泉徴収の要否と金額を検討する必要が出てきます。物品の評価方法や、金銭部分から源泉徴収税額をまかなえるかなどは個別の事情で変わるため、税理士に相談したうえで処理を決めてください。
実務では、物品の提供が後から決まることもあります。たとえば金銭報酬で契約した後に「撮影用に新商品も渡しておこう」となった場合、その物品が業務に必要な貸与なのか、報酬の上乗せなのかが曖昧になりがちです。追加で物品を渡すときは、返却の要否や対価としての位置づけを書面に残しておくと、後から区分を説明しやすくなります。
交通費と少額の謝礼の考え方
撮影やイベントのために交通費や宿泊費が発生する場合、国税庁は、支払者が交通機関やホテルなどに直接支払った通常必要な範囲の金額は、報酬・料金等に含めなくてよいと示しています。一方、インフルエンサー本人に交通費を現金で渡したり、報酬に上乗せして振り込んだりする場合は、報酬の一部として扱われる可能性があります。手配を企業側で直接行うか、実費精算にするかで扱いが変わる点を押さえておきましょう。
また、No.2795では懸賞応募作品の入選者への賞金や投稿の謝金について、1人に1回5万円以下であれば源泉徴収は不要とされています。この5万円の基準はあらゆるPR報酬に当てはまるわけではないため、少額だから一律に不要と判断するのは避けてください。キャンペーンの賞金なのか、業務の対価なのかを区別して確認することが大切です。
無償の商品提供で投稿を依頼する場合の進め方は、本記事とは別に以下の記事で解説しています。

支払い前に税理士へ確認する観点と納付・支払調書
税理士への確認は、契約書・請求書・業務内容の説明をそろえて、支払日より前に済ませるのが基本です。源泉徴収が必要と判断された場合は、差し引いた税額を期限までに納付し、年が明けたら支払調書の提出範囲にあたるかを確認する流れになります。
相談の前にそろえておく情報
税理士に相談するときは、「インフルエンサーに払う報酬は源泉徴収が必要か」と漠然と聞くより、具体的な資料を見せたほうが的確な回答を得られます。受取人の区分、業務の中身、金額の内訳、手取り合意の有無が分かれば、税理士も区分を判断しやすくなります。
税理士へ確認するときのチェック手順
- 受取人が個人か法人か、事務所経由かを書き出す
- 依頼した業務を投稿・撮影・原稿・出演・登壇に分ける
- 業務ごとの金額と消費税の区分を請求書で確かめる
- 金額の合意が手取りか総額かを確認する
- 物品の提供や交通費の支払い方法を整理する
このチェック手順で整理した内容を契約書と請求書の写しと一緒に渡せば、税理士は判断に必要な情報を一度で受け取れます。毎回同じ観点で確認しておけば、担当者が替わっても処理がぶれにくくなります。
確認のタイミングも大切です。請求書が届いてから相談すると、源泉徴収の要否によって振込額が変わり、相手への説明や請求書の再発行が必要になることがあります。発注の段階で業務内容と金額の合意方法が決まった時点で相談しておけば、見積書や契約書の文言にも確認結果を反映でき、支払日に慌てることがありません。
納付期限と支払調書の基準
源泉徴収した税額は、国税庁の「No.2502 源泉徴収義務者とは」で、原則として支払った月の翌月10日までに納付すると示されています。月末に報酬を支払った場合、納付までの期間は短いため、経理担当とスケジュールを共有しておきましょう。
あわせて、国税庁の「No.7431 報酬、料金、契約金及び賞金の支払調書の提出範囲」では、原稿料や講演料などは同一人への年間の支払合計が5万円を超えると提出範囲に入り、翌年1月31日までに所轄税務署へ提出すると示されています。法人への支払いで源泉徴収をしていない場合でも、提出範囲に該当すれば支払調書が必要とされている点も見落とさないようにしてください。
インフルエンサー起用を含めてSNS施策を外部に任せる場合、キャスティングや支払い窓口を運用会社がまとめて担うこともあります。その場合、企業が支払う相手は運用会社という法人になり、インフルエンサーへの支払いと源泉徴収は運用会社側の処理になります。どこまでを任せるかは、ハーマンドットへの相談でも整理できます。
依頼先の選び方や比較の観点は、以下の記事で紹介しています。

まとめ:インフルエンサー報酬は業務の中身と受取人で確認する
インフルエンサーへの報酬は、肩書きではなく業務の中身と受取人の区分によって源泉徴収の要否が変わります。国税庁の公表資料を起点に、案件ごとに税理士へ確認する流れを作っておけば、支払いのたびに迷うことはなくなります。
とくに、見解が分かれる自社アカウントへの投稿報酬は、他社の処理や一般的な解説記事に合わせるのではなく、自社の契約内容をもとに確認を取ることが重要です。最後に、本記事のポイントを3つに整理します。
- 業務ごとに区分を照らす。投稿・原稿・撮影・出演・登壇に分け、国税庁No.2792の種類と照らして税理士に確認する
- 受取人の名義をそろえる。個人か法人か、事務所経由かを確かめ、契約書・請求書・振込先を同じ名義にする
- 請求書と合意金額を確かめる。消費税の区分、手取りか総額か、交通費や物品の扱いを支払前に明確にする
まずは無料でSNSアカウント診断を
インフルエンサー施策は、起用する人選や投稿内容だけでなく、契約や支払いの段取りまで含めて設計すると、社内の確認がスムーズに進みます。ハーマンドットでは、SNSアカウントの現状を診断したうえで、運用代行とインフルエンサーマーケティングを組み合わせた施策の進め方をご提案しています。税務の個別判断は税理士の領域のため、施策側で必要になる契約や請求の整理ポイントをお伝えする形でサポートします。
自社アカウントの伸び悩みや、インフルエンサー起用の進め方に迷っている方は、お気軽にご相談ください。初回相談は完全無料・所要時間30分・オンライン対応可能です。